Thành phố Hồ Chí Minh đề xuất thu 1% giá trị đất tăng thêm quanh ga metro


Ngày 19 tháng 10 năm 2026, Ủy ban nhân dân Thành phố Hồ Chí Minh công bố lấy ý kiến góp ý đối với dự thảo nghị quyết của Hội đồng nhân dân Thành phố quy định các khoản thu, mức thu, thẩm quyền, trình tự và thủ tục thu trong khu vực phát triển đô thị theo định hướng giao thông công cộng, với thời hạn góp ý đến hết ngày 24 tháng 10. Dự thảo đưa ra hai khoản thu chính: khoản thu từ phần diện tích sàn tăng thêm do điều chỉnh quy hoạch và khoản thu từ phần giá trị đất tăng thêm khi chuyển nhượng quyền sử dụng đất, nhà ở hoặc tài sản gắn liền với đất trong khu vực này.
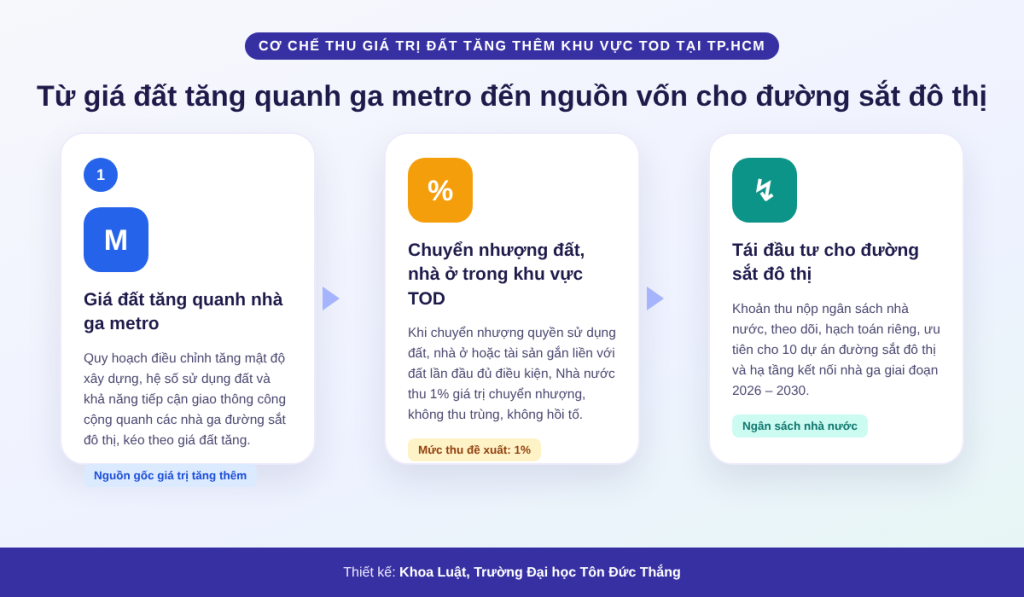
Theo dự thảo, mức thu đối với phần giá trị đất tăng thêm được đề xuất là 1% giá trị chuyển nhượng, tính theo giá trị dùng để xác định nghĩa vụ thuế của giao dịch. Khoản thu này chỉ áp dụng một lần cho mỗi thửa đất hoặc bất động sản, tại lần chuyển nhượng đủ điều kiện đầu tiên sau khi khoản thu có hiệu lực; nếu chuyển nhượng một phần thửa đất, mức thu được tính tương ứng với phần chuyển nhượng đó. Dự thảo quy định rõ nguyên tắc không thu trùng cho cùng một phần giá trị tăng thêm và không áp dụng đối với giao dịch đã hoàn thành hợp pháp trước thời điểm khoản thu bắt đầu áp dụng.
Lý do đưa ra khoản thu, theo cơ quan soạn thảo, xuất phát từ thực tế giá đất quanh các nhà ga đường sắt đô thị có xu hướng tăng đáng kể sau khi quy hoạch được điều chỉnh để tăng mật độ xây dựng, hệ số sử dụng đất và khả năng tiếp cận giao thông công cộng. Phần giá trị tăng thêm này không do công sức hay vốn đầu tư của người sử dụng đất tạo ra, mà gắn trực tiếp với các khoản đầu tư công cho hạ tầng và việc điều chỉnh quy hoạch của Nhà nước, nên cần được điều tiết một phần trở lại cho mục tiêu công. Thành phố hiện đang ưu tiên nguồn lực cho 10 dự án đường sắt đô thị, dự kiến khởi công và hoàn thành trong giai đoạn 2026 đến 2030, nên khoản thu này được kỳ vọng tạo thêm nguồn vốn cho mục tiêu đó.
Toàn bộ số tiền thu được từ cơ chế này sẽ được nộp vào ngân sách nhà nước, được theo dõi và hạch toán riêng, ưu tiên sử dụng cho phát triển đường sắt đô thị, hạ tầng kết nối nhà ga và các hạng mục phục vụ trực tiếp cho khu vực xung quanh. Đề xuất này cụ thể hóa cơ chế tài chính cho phát triển đô thị theo định hướng giao thông công cộng mà Luật Phát triển đô thị, có hiệu lực từ ngày 1 tháng 10 năm 2026, trao cho Thành phố Hồ Chí Minh, sau khi Hội đồng nhân dân Thành phố đã thông qua 24 nghị quyết cụ thể hóa luật này tại kỳ họp cuối tháng 9.
Dưới góc nhìn luật dân sự, đề xuất thu khoản tiền từ phần giá trị đất tăng thêm cần được nhìn nhận trong khung lý luận về tài sản và quyền tài sản quy định tại Điều 105 và Điều 115 Bộ luật Dân sự số 91/2015/QH13. Quyền sử dụng đất, dù không đồng nhất với quyền sở hữu do đất đai thuộc sở hữu toàn dân theo Điều 53 Hiến pháp năm 2013, vẫn là một loại quyền tài sản có thể chuyển nhượng, mang lại giá trị kinh tế cho người sử dụng đất. Phần giá trị tăng thêm phát sinh từ việc điều chỉnh quy hoạch và đầu tư hạ tầng công, do đó, không thuần túy là lợi ích riêng của chủ thể nắm quyền sử dụng đất, mà có nguồn gốc gắn liền với chính sách và nguồn lực công, tạo cơ sở hợp lý cho việc Nhà nước điều tiết một phần giá trị đó trở lại cho mục tiêu công.
Cơ sở điều tiết này cũng cần được đặt trong quan hệ giữa quyền sở hữu toàn dân về đất đai và quyền của người sử dụng đất, được ghi nhận tại Điều 197 và Điều 198 Bộ luật Dân sự năm 2015. Nhà nước, với vai trò đại diện chủ sở hữu, thực hiện quyền định đoạt đối với đất đai thông qua quy hoạch, kế hoạch sử dụng đất và chính sách đầu tư hạ tầng; khi các quyết định này làm tăng giá trị quyền sử dụng đất của một bộ phận người dân, việc thu hồi một phần giá trị tăng thêm để tái đầu tư cho hạ tầng công cộng là cách thức bảo đảm sự công bằng giữa lợi ích riêng của người sử dụng đất và lợi ích chung mà toàn xã hội cùng đóng góp nguồn lực để tạo ra.
Việc khoản thu được thực hiện vào thời điểm chuyển nhượng quyền sử dụng đất, nhà ở hoặc tài sản gắn liền với đất còn liên quan trực tiếp đến hợp đồng về quyền sử dụng đất quy định tại Điều 500 Bộ luật Dân sự năm 2015, theo đó bên chuyển nhượng và bên nhận chuyển nhượng thỏa thuận về việc chuyển giao quyền sử dụng đất kèm theo các nghĩa vụ tài chính phát sinh từ giao dịch. Quy định không hồi tố đối với giao dịch đã hoàn thành hợp pháp trước thời điểm khoản thu có hiệu lực, cũng như nguyên tắc không thu trùng cho cùng một phần giá trị tăng thêm, thể hiện yêu cầu bảo đảm nguyên tắc trung thực, thiện chí và sự ổn định của giao dịch dân sự đã xác lập hợp pháp theo Điều 3 Bộ luật Dân sự năm 2015, tránh làm phát sinh nghĩa vụ tài chính mới đối với những giao dịch đã hoàn tất trước khi chính sách thay đổi.
Nguồn tham khảo
Trà Giang. (2026, ngày 19 tháng 10). TPHCM dự kiến thu 1% giá trị chuyển nhượng BĐS khu vực TOD. Sài Gòn Đầu Tư Tài Chính. https://dttc.sggp.org.vn/tphcm-du-kien-thu-1-gia-tri-chuyen-nhuong-bds-khu-vuc-tod-post138557.html
Q.Huy. (2026, ngày 16 tháng 10). TPHCM đề xuất thu 1% giá trị chuyển nhượng đất trong khu vực TOD. Dân Trí. https://dantri.com.vn/thoi-su/tphcm-de-xuat-thu-1-gia-tri-chuyen-nhuong-dat-trong-khu-vuc-tod-20261016091935161.htm
Bộ luật Dân sự số 91/2015/QH13, Điều 3 (nguyên tắc trung thực, thiện chí), Điều 105, Điều 115 (tài sản, quyền tài sản), Điều 197, Điều 198 (quyền sở hữu toàn dân về đất đai, Nhà nước thực hiện quyền của chủ sở hữu), Điều 500 (hợp đồng về quyền sử dụng đất); Điều 53 Hiến pháp năm 2013 (sở hữu toàn dân về đất đai).
- Log in to post comments